Le commissaire aux comptes, souvent appelé CAC, est un professionnel indépendant qui vérifie si les comptes d’une organisation donnent une image régulière et sincère de sa situation financière. Son intervention peut être imposée par la loi selon la taille de la structure, ou décidée volontairement pour renforcer la confiance des associés, des financeurs et des partenaires.
Le commissaire aux comptes ne tient pas la comptabilité
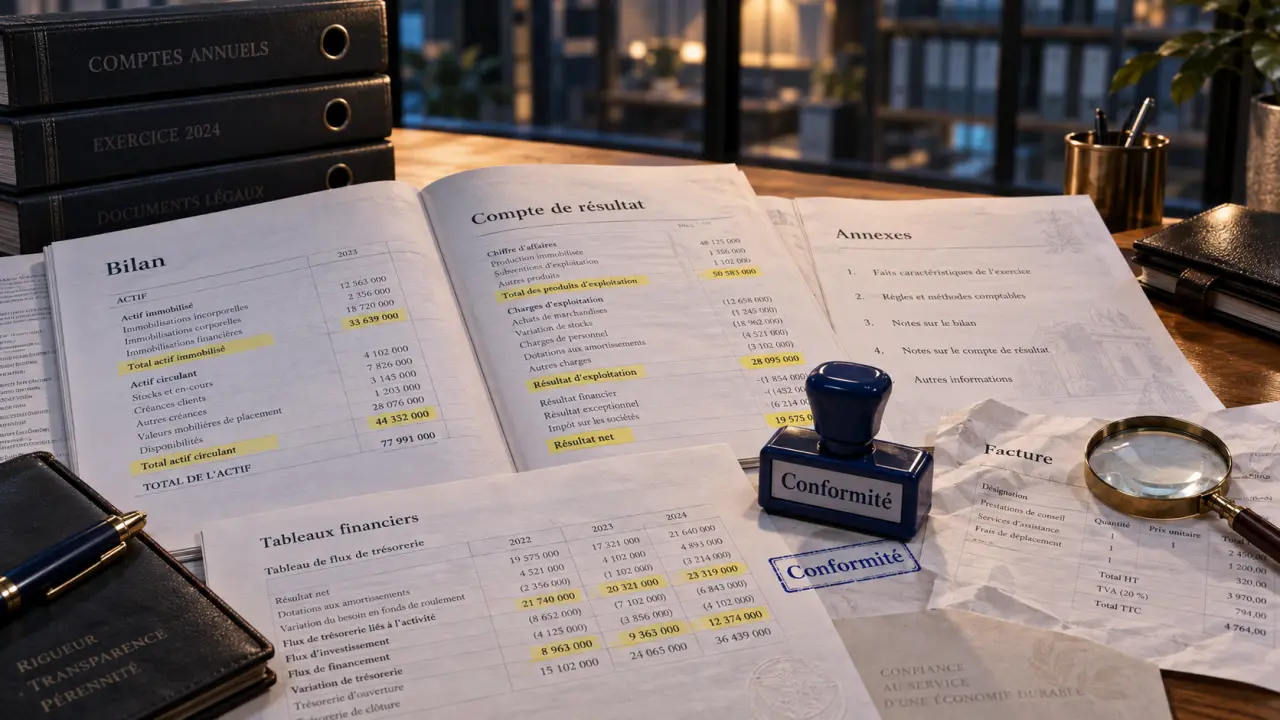
Le CAC exerce une mission de contrôle légal. Il examine les comptes annuels établis par l’entreprise, notamment le bilan, le compte de résultat et les annexes. Son rôle n’est pas de gérer la comptabilité au quotidien. Il évalue la fiabilité des informations financières présentées aux associés, aux actionnaires et aux tiers.
Cette profession réglementée obéit à des règles d’indépendance, de déontologie et à des normes professionnelles d’exercice. Le commissaire aux comptes ne peut donc pas agir comme un simple conseiller des dirigeants. Il doit conserver un regard extérieur sur les comptes qu’il contrôle et certifie.
La différence avec l’expert-comptable
L’expert-comptable peut accompagner l’entreprise dans la tenue des livres, les déclarations, l’établissement des comptes annuels ou le pilotage financier. Le commissaire aux comptes intervient pour contrôler et certifier ces comptes. Les deux missions sont complémentaires, mais leur objectif et leur niveau d’indépendance diffèrent.
Ce que contrôle réellement le CAC pendant sa mission
Le commissaire aux comptes travaille à partir des pièces justificatives et des procédures de l’organisation. Il peut examiner des factures, des contrats, des relevés, des inventaires, des décisions sociales ou encore des éléments de paie. Ces vérifications ciblées lui permettent d’apprécier la régularité comptable et la cohérence des montants publiés.
- Il analyse les comptes annuels et certains postes significatifs.
- Il vérifie l’existence et la fiabilité des justificatifs.
- Il recherche les anomalies, erreurs ou irrégularités susceptibles d’affecter les comptes.
- Il remet un rapport général à l’assemblée chargée d’approuver les comptes.
À l’issue de ses travaux, il peut certifier les comptes, formuler une certification avec réserves, refuser de certifier ou indiquer qu’il lui est impossible de certifier. Cette conclusion ne porte pas sur la performance économique de l’entreprise. Elle concerne la qualité et la fiabilité des comptes présentés.
Un calendrier de clôture bien préparé facilite la mission. Lorsque les rapprochements bancaires, les inventaires, les contrats significatifs et les dossiers de justification sont organisés au fil de l’année, les échanges avec le CAC sont plus simples. Cette méthode crée une piste d’audit, réduit les corrections de dernière minute et documente mieux les décisions de gouvernance.
Dans quels cas la nomination devient obligatoire
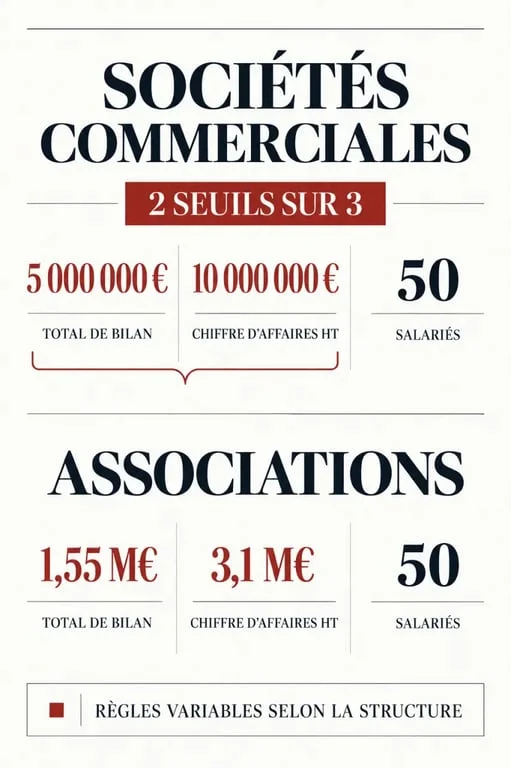
Pour de nombreuses sociétés commerciales, l’obligation de nommer un commissaire aux comptes dépend du franchissement de 2 des 3 seuils légaux suivants :
| Critère | Seuil |
|---|---|
| Total du bilan | 5 000 000 € |
| Chiffre d’affaires hors taxes | 10 000 000 € |
| Effectif moyen | 50 salariés |
Le dépassement d’un seul critère ne suffit donc pas. Une société qui franchit le seuil de chiffre d’affaires et celui de l’effectif doit examiner son obligation de désignation. Le raisonnement porte sur les critères applicables à la structure et sur leur franchissement, pas sur un seul indicateur isolé.
Les règles peuvent varier selon la forme juridique, l’appartenance à un groupe ou l’existence d’un contrôle sur d’autres sociétés. La situation doit donc être vérifiée au cas par cas, en tenant compte de la structure concernée et de ses comptes. Cette précaution évite de conclure trop rapidement à l’absence ou à l’existence d’une obligation.
Groupes, associés et désignation volontaire
Les comptes consolidés appellent une vigilance particulière : ils peuvent nécessiter la désignation de deux CAC indépendants. Une nomination peut aussi être demandée par des associés détenant au moins 1/3 du capital, ou par des associés représentant au moins 10 % du capital, selon la procédure applicable.
Une entreprise peut également choisir une désignation volontaire pour trois ans. Cette décision permet de sécuriser les relations avec des investisseurs ou des prêteurs, même lorsque les seuils légaux ne rendent pas la nomination obligatoire.
Nomination, mandat et rapport : les étapes à anticiper
La désignation intervient généralement en assemblée générale ordinaire. Les associés ou les actionnaires nomment le professionnel, puis la décision doit être accomplie selon les formalités applicables à la société. Préparer cette démarche avant la clôture évite de rechercher un CAC dans l’urgence et facilite la transmission des documents nécessaires à sa mission.
Le mandat légal du commissaire aux comptes est de 6 ans et peut être renouvelé. La société doit aussi anticiper les deux exercices précédant l’expiration du mandat. Elle peut ainsi organiser la suite dans de bonnes conditions : renouvellement, changement de CAC ou, lorsque les conditions sont réunies, fin de l’obligation.
Cette anticipation permet également de préparer les échanges avec l’assemblée générale et de réunir les éléments utiles au contrôle. Les comptes annuels, les justificatifs et les documents liés aux décisions sociales doivent pouvoir être présentés de manière claire et suivie.
Associations et absence de CAC : des risques à ne pas négliger
Les associations ne sont pas systématiquement dispensées de commissaire aux comptes. Certaines doivent en désigner un lorsqu’elles franchissent 2 des 3 critères suivants : 50 salariés, 3,1 millions d’euros de chiffre d’affaires hors taxe et 1,55 million d’euros de total de bilan.
D’autres obligations peuvent découler de l’activité de l’association, de ses financements ou de son statut. Le régime applicable doit donc être identifié avant de conclure qu’une nomination n’est pas nécessaire. Les seuils propres aux associations ne doivent pas être confondus avec ceux applicables à de nombreuses sociétés commerciales.
Lorsqu’une nomination est obligatoire, l’absence de commissaire aux comptes expose les dirigeants à des conséquences sérieuses. Le défaut de désignation peut notamment être sanctionné par 2 ans d’emprisonnement et 30 000 € d’amende.
Au-delà du risque pénal, l’organisation peut rencontrer des difficultés lors de l’approbation des comptes, d’une levée de fonds, d’un contrôle ou d’un litige entre associés. Vérifier les seuils, la forme juridique, les éventuels comptes consolidés et les demandes des associés permet donc de traiter l’obligation de désignation au bon moment.