Une cagnotte en ligne sans frais n’est réellement intéressante que si tout le parcours est transparent : participation, éventuel pourboire, retrait et versement au bénéficiaire. La mention « sans frais » peut signifier l’absence de commission, sans garantir un coût nul dans toutes les situations. Avant de partager un lien, vérifiez donc ce qui sera réellement déduit de la somme collectée.
« Sans frais » : ce que la promesse couvre réellement
Une plateforme peut annoncer 0 % de commission sur la collecte tout en proposer un pourboire, un don solidaire ou des frais liés au retrait. Ces mécanismes ne répondent pas à la même logique. La commission est prélevée par le service, le pourboire rémunère volontairement la plateforme et le don finance une association. Pour l’organisateur, le point essentiel consiste à savoir si l’option est facultative, précochée ou obligatoire.
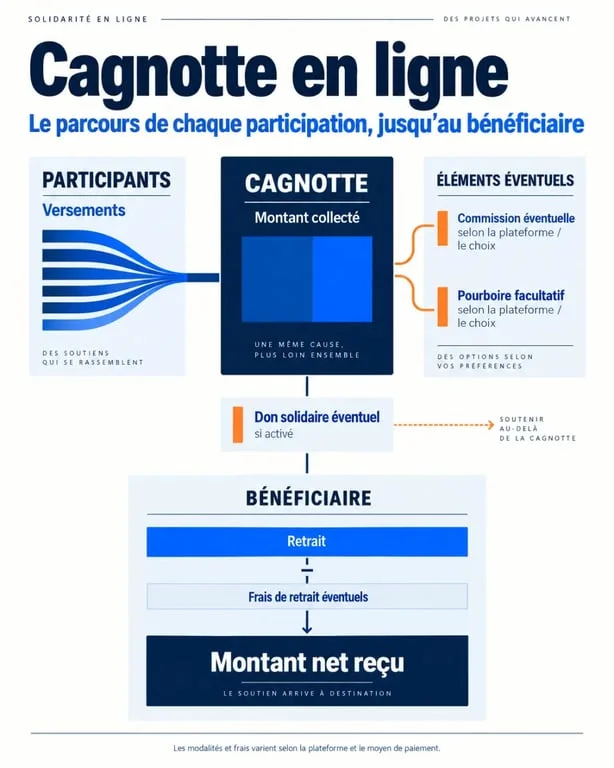
Commission, pourboire et don : trois lignes à distinguer
Une commission de 6 % réduit directement le montant disponible pour un cadeau, un voyage ou une aide à un proche. À l’inverse, un pourboire facultatif ne devrait pas diminuer la cagnotte si les participants choisissent de ne pas l’ajouter. La vigilance s’impose lorsque le montant est proposé automatiquement : certains services peuvent afficher un pourboire allant jusqu’à 30 %.
Dans un modèle solidaire, 5 % peuvent être reversés à une association et 95 % rester disponibles pour le bénéficiaire, avec 0 % de commission. Ce fonctionnement privilégie un choix d’impact. Il ne correspond donc pas à une gratuité intégrale pour le destinataire, puisque la somme donnée à l’association n’est pas versée au bénéficiaire.
Comparer le coût réel avant de créer la collecte
Le bon comparatif ne se limite pas au mot « gratuit » affiché sur la page d’accueil. Il faut suivre l’argent jusqu’au compte bancaire, car les conditions peuvent varier selon le type de cagnotte, le moyen de paiement ou la destination des fonds. Les conditions de retrait méritent la même attention que les frais annoncés au moment de la collecte.
| Élément à contrôler | Ce qu’il signifie | Question à poser |
|---|---|---|
| Commission sur la collecte | Part prélevée sur les participations | Le bénéficiaire reçoit-il 100 % des versements ? |
| Pourboire | Contribution optionnelle ou suggérée aux participants | Est-il facultatif et clairement modifiable ? |
| Don solidaire | Part reversée à une association | Est-il choisi librement ou intégré au modèle ? |
| Retrait bancaire | Transfert des fonds vers un compte | Le virement est-il gratuit, plafonné ou soumis à conditions ? |
| Moyens de paiement | Carte bancaire, Apple Pay, Google Pay ou virement | Chaque moyen entraîne-t-il le même coût ? |
Les écarts peuvent être significatifs. Certains acteurs appliquent 4 % au retrait ou sur certains usages, tandis que des frais de virement de 4 % existent dans certains modèles. Les seuils doivent aussi être examinés : une gratuité peut dépendre d’un montant, avec des règles distinctes autour de 100 € ou jusqu’à 10 000 €. Ces limites changent directement le montant finalement disponible.
Suivre le parcours de l’argent, étape par étape
Créer une cagnotte est généralement simple. L’organisateur indique un titre, un objectif, un bénéficiaire et, si nécessaire, un message ou une date. Il choisit ensuite le niveau de visibilité. Une cagnotte publique facilite la diffusion, tandis qu’un lien privé convient mieux à un cadeau surprise, une naissance ou une situation personnelle.
Du lien partagé au virement bancaire
Les participants reçoivent le lien et versent leur contribution par carte bancaire ou, selon les services, avec Apple Pay ou Google Pay. Une fois la collecte terminée, l’organisateur ou le bénéficiaire demande le versement sur son compte bancaire. C’est à cette étape qu’il faut relire les conditions : identité du titulaire du compte, délais annoncés, justificatifs éventuels et frais de transfert.
Une cagnotte rassemble de nombreux petits versements pour créer une somme utile. Cette mécanique rend la transmission du lien et le message d’accompagnement importants. Expliquez précisément à quoi servira l’argent, indiquez une échéance et rappelez que chacun participe à son rythme. Une collecte lisible réduit les hésitations et évite les relances maladroites.
Les vérifications qui évitent les mauvaises surprises
Avant la publication, consultez la page tarifaire et les conditions de retrait, plutôt que les seuls arguments commerciaux. Recherchez les mentions « commission », « frais de service », « pourboire », « don », « virement » et « carte cadeau ». Si la plateforme propose de dépenser la cagnotte chez des partenaires plutôt que de la virer sur un compte, vérifiez que cette solution correspond à votre besoin.
- Contrôlez le récapitulatif de paiement : le participant y voit le montant final et le pourboire éventuel.
- Testez le retrait avant une grande collecte : vérifiez qui peut récupérer les fonds et sur quel compte.
- Adaptez la visibilité : choisissez le mode privé pour un groupe restreint et le mode public pour une cause à diffuser largement.
- Conservez les règles annoncées : cette trace permet de justifier le montant effectivement reçu par le bénéficiaire.
Choisir selon le projet plutôt que selon un slogan
Pour un anniversaire ou un pot de départ, privilégiez une cagnotte partageable, avec un paiement fluide et un retrait bancaire transparent. Pour aider un proche, la sécurité du bénéficiaire et la possibilité de retirer rapidement les fonds passent en premier. Pour une collecte solidaire, comparez la part reversée à l’association, les éventuelles possibilités de déduction fiscale et la somme qui reste disponible.
La meilleure solution n’est pas forcément celle qui affiche simplement « sans frais ». C’est celle dont vous comprenez le modèle économique avant la première participation, qui laisse le choix sur les contributions additionnelles et qui permet au bénéficiaire de recevoir les fonds dans les conditions annoncées. Une vérification des frais de collecte, du pourboire et du retrait suffit souvent à éviter une mauvaise surprise.