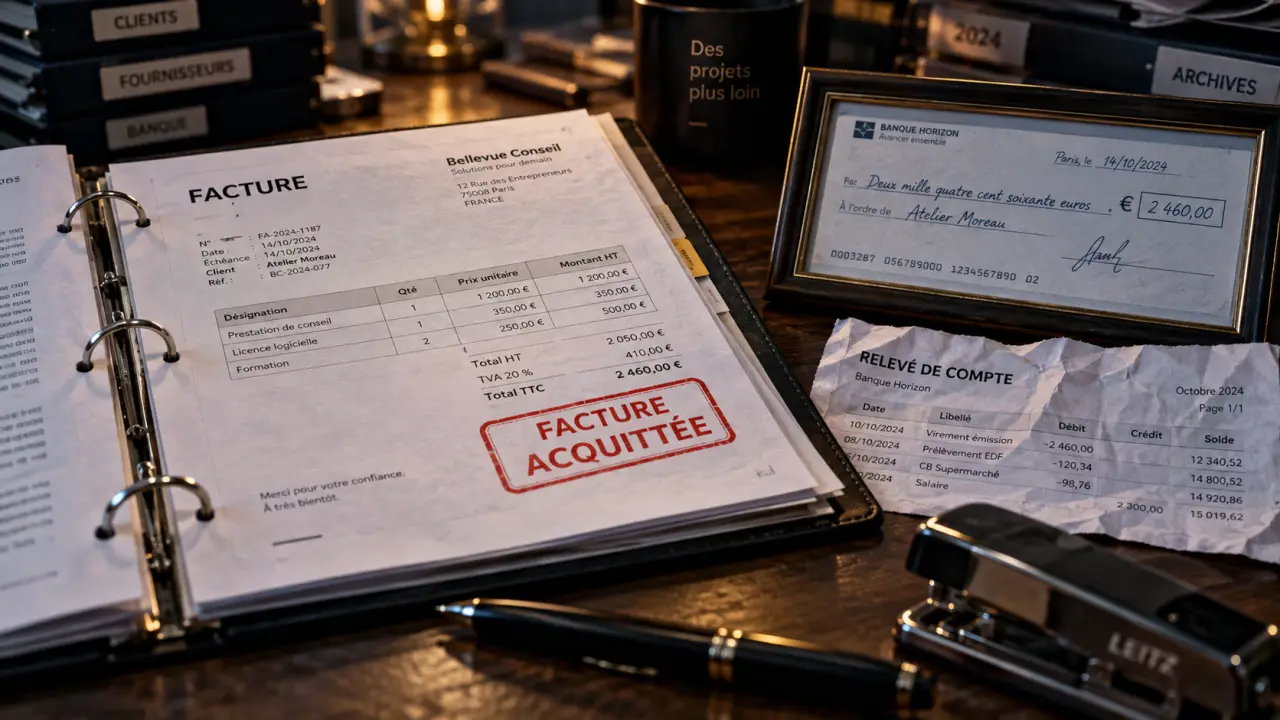
Une facture acquittée prouve que le fournisseur ou le prestataire a reçu l’intégralité du règlement lié à une facture précise. Elle aide à éviter une relance injustifiée, à justifier une dépense ou à répondre à une contestation. Elle ne remplace pas la facture initiale : elle la complète avec des informations de paiement vérifiables.
Ce que confirme réellement une facture acquittée
La mention « acquittée » signifie que la dette liée à la facture est éteinte, car le créancier a reçu le paiement en totalité. Une facture simplement émise ne devient donc pas automatiquement acquittée parce que le client affirme avoir payé. Le fournisseur doit d’abord constater la réception effective des fonds.
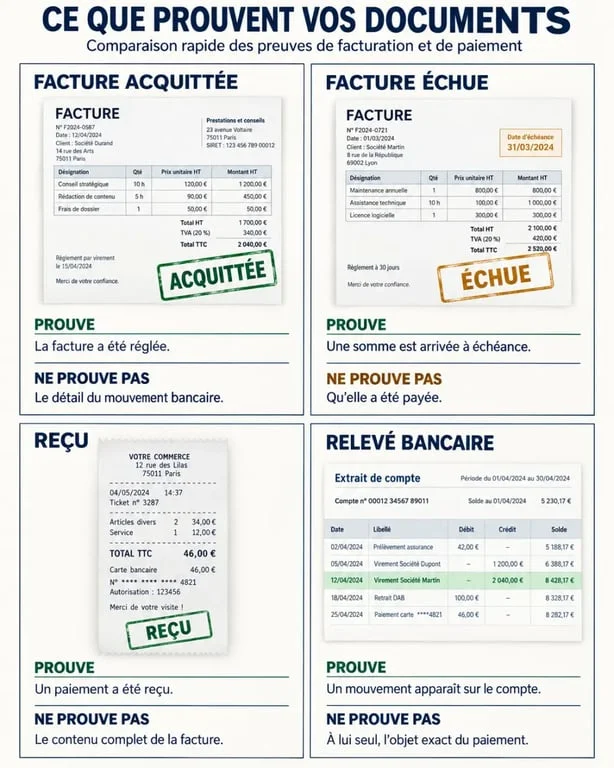
Cette formalité n’est généralement pas obligatoire, mais elle est vivement recommandée dans une relation entre professionnels, pour un particulier qui engage une dépense importante ou lorsqu’un dossier doit être présenté à un organisme de subvention. Elle facilite aussi le suivi de trésorerie et le rapprochement bancaire.
| Document ou statut | Ce qu’il indique | Ce qu’il ne prouve pas forcément |
|---|---|---|
| Facture acquittée | Le règlement intégral a été reçu | Les conditions détaillées de la prestation si elles ne figurent pas sur la facture |
| Facture échue | La date limite de paiement est atteinte | Que le paiement a été réalisé |
| Reçu | Une somme a été remise ou encaissée | Le lien avec une facture précise en l’absence de référence |
| Relevé bancaire | Un mouvement financier a eu lieu | La nature exacte de l’opération si le libellé est imprécis |
Les mentions à ajouter sur la facture originale
Il ne faut pas créer une seconde facture pour la même vente ou prestation. Le plus simple consiste à reprendre la facture originale, sur papier ou en PDF, puis à y ajouter une mention d’acquittement clairement identifiable. Les informations habituelles, comme l’identité des parties, le numéro, la date, le montant et la TVA le cas échéant, restent inchangées.
La checklist utile avant l’envoi
- la mention « Facture acquittée » ou « Payée en totalité » ;
- la date à laquelle le paiement a été reçu ;
- le mode de règlement : virement, carte bancaire, chèque ou espèces ;
- la référence du virement, du chèque ou de la transaction lorsqu’elle est disponible ;
- la signature ou le cachet du fournisseur, utiles pour renforcer l’authentification du document.
Une formulation simple suffit : « Acquittée le [date], par virement bancaire, référence [référence] ». L’objectif est de relier sans ambiguïté le règlement, son montant et son bénéficiaire au numéro de facture concerné. La date de paiement et le mode de règlement permettent ensuite de retrouver plus facilement l’opération.
Qui peut l’établir, et à quel moment ?
En pratique, c’est le fournisseur ou le prestataire, autrement dit le créancier, qui délivre la facture acquittée. Le client peut demander ce justificatif, mais il ne devrait pas annoter lui-même une facture comme « acquittée » en pensant créer une preuve équivalente. Une copie annotée par le débiteur ne confirme pas le paiement par celui qui devait le recevoir.
La mention ne doit être apposée qu’après le règlement intégral. En cas d’acompte, de facture de situation ou de paiement échelonné, indiquez plutôt le montant reçu et le solde restant dû. Une facture réglée en trois étapes, avec un acompte, un paiement intermédiaire et un solde, n’est acquittée qu’après l’encaissement de la dernière échéance.
Le risque se situe souvent dans les libellés bancaires : un virement intitulé seulement « règlement » peut devenir difficile à rattacher plusieurs mois plus tard. Associer systématiquement le numéro de facture à l’ordre de virement, puis conserver la référence de transaction sur la facture, crée une piste d’audit fiable. Cette habitude est particulièrement utile lorsque plusieurs paiements de montants proches transitent le même jour.
Valeur de preuve, litige et justificatifs alternatifs
Une facture acquittée est un élément de preuve solide, surtout lorsqu’elle est datée, signée et cohérente avec les autres documents comptables. En cas de désaccord, elle aide le client à démontrer que son obligation de paiement a été exécutée. L’article 1353 du Code civil rappelle que celui qui réclame l’exécution d’une obligation doit la prouver, tandis que celui qui se prétend libéré doit justifier le paiement.
Si le fournisseur ne transmet pas le document
Demandez-le par écrit en rappelant le numéro de facture, le montant, la date de paiement et le moyen utilisé. Joignez une preuve disponible : avis de virement, relevé bancaire, copie d’un chèque encaissé ou reçu de carte bancaire. Une attestation de paiement du fournisseur peut également remplir le même rôle si elle identifie précisément la facture.
Pour un paiement en espèces, la prudence doit être renforcée, car cette opération ne laisse pas de trace bancaire. Exigez un reçu ou une facture acquittée au moment de la remise des fonds. Le document signé par le bénéficiaire devient alors central. Si la contestation persiste, conservez les échanges et les pièces de paiement, puis sollicitez, selon l’enjeu, un conseil juridique ou un commissaire de justice.
Archiver et automatiser le suivi des règlements
Conservez ensemble la facture originale, sa version acquittée et le justificatif de paiement. Un classement par fournisseur, date et numéro de facture évite de perdre le lien entre la dépense et son règlement. En comptabilité, cette cohérence simplifie les contrôles et réduit le risque de double paiement.
Un logiciel de facturation ou de comptabilité peut faire passer la facture du statut « émise » à « payée » après rapprochement avec le compte bancaire. Cette automatisation est utile, mais elle ne dispense pas de vérifier les montants, les paiements partiels et les éventuels frais bancaires. Avec la facturation électronique, le suivi des statuts de paiement devrait devenir plus structuré. La traçabilité restera néanmoins sous la responsabilité de l’entreprise.