
La calculette de b2btoday.com estime le chiffre d’affaires minimal nécessaire pour couvrir vos charges. Pour obtenir un résultat exploitable, saisissez des montants cohérents, en HT, puis convertissez le résultat en nombre de ventes et en objectif mensuel.
Préparer les chiffres avant d’utiliser la calculette
Le seuil de rentabilité correspond au chiffre d’affaires pour lequel le résultat est nul. L’activité ne perd plus d’argent, mais elle ne dégage pas encore de bénéfice. La calculette peut servir à un créateur d’entreprise, un freelance, une boutique en ligne ou une PME B2B qui vérifie son prévisionnel.
| Type de charge | Exemples | Traitement |
|---|---|---|
| Fixe | Loyer, assurance, logiciel, salaire, expert-comptable | À inclure même si aucune vente n’est réalisée |
| Variable | Achat, livraison, commission, sous-traitance liée à une mission | À déduire pour chaque vente ou prestation |
| Mixte | Téléphonie, énergie, publicité avec budget fixe et part variable | À ventiler entre part fixe et part variable |
Saisissez le prix réellement encaissé, après remise commerciale, et non le tarif catalogue. Ajoutez la rémunération du dirigeant, les intérêts d’emprunt et les abonnements récurrents. Un outil à 9 € par mois ne bouleverse pas un modèle à lui seul, mais plusieurs dépenses oubliées peuvent modifier le seuil et fausser une décision.
Refaire le calcul du seuil de rentabilité sans tableur complexe
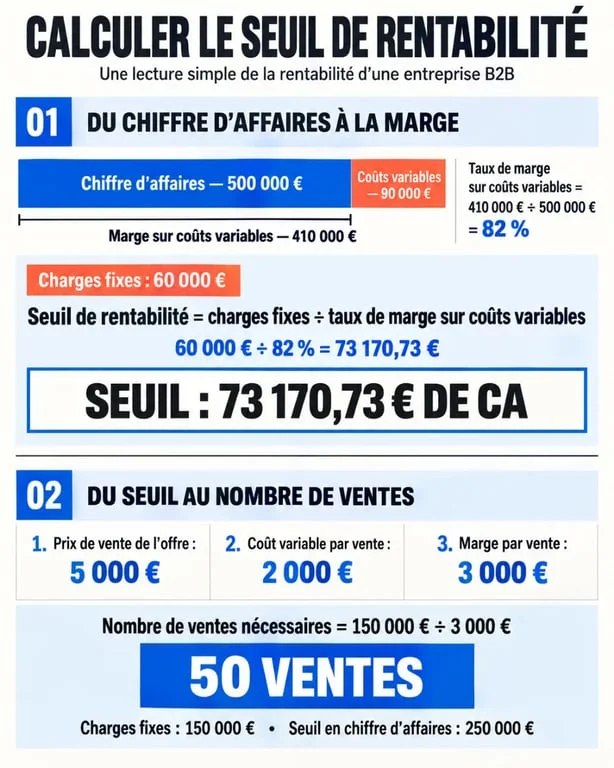
Le calcul repose sur trois opérations. La marge sur coûts variables (MCV) correspond au chiffre d’affaires moins les charges variables. Son taux s’obtient en divisant la MCV par le chiffre d’affaires. Le seuil de rentabilité se calcule ensuite ainsi : charges fixes ÷ taux de marge sur coûts variables.
Un exemple B2B vérifiable
Supposons un chiffre d’affaires prévisionnel de 500 000 €, des coûts variables de 90 000 € et des charges fixes de 60 000 €. La MCV atteint 410 000 €, soit un taux de 0,82. Le seuil de rentabilité est donc de 60 000 ÷ 0,82, soit 73 170,73 €. Chaque euro de chiffre d’affaires réalisé au-delà de ce montant contribue au bénéfice à hauteur du taux de marge, si les hypothèses restent identiques.
Pour passer du chiffre d’affaires au volume, calculez la marge unitaire : prix HT moins coût variable unitaire. Avec une offre vendue 5 000 €, un coût variable de 2 000 € et 150 000 € de charges fixes, la marge unitaire s’élève à 3 000 €. Il faut donc 50 ventes pour atteindre l’équilibre.
Transformer le résultat en objectif commercial réaliste
Le seuil exprime un montant, tandis que le point mort indique le moment où ce montant est atteint. Avec un seuil annuel de 240 000 € et un chiffre d’affaires mensuel moyen de 20 000 €, le point mort arrive au 12e mois. À 30 000 € par mois, il arrive au 8e mois. En B2B, tenez compte du cycle de vente : un délai de 60 jours impose de prospecter avant le mois où la facturation est prévue.
Le volume de ventes ne suffit pas pour juger la situation. Une offre premium, une prestation de mise en œuvre ou un abonnement récurrent peuvent couvrir davantage de charges fixes qu’un produit d’appel. Analysez donc le mix de ventes. Vendre davantage de l’offre la moins rentable peut repousser le point mort, même si le chiffre d’affaires progresse.
Calculez aussi votre marge de sécurité avec la formule suivante : (CA prévu − seuil) ÷ CA prévu. Un prévisionnel de 400 000 € pour un seuil de 300 000 € donne une marge de sécurité de 25 %. Cet écart offre une protection contre un report de commande, une baisse du panier moyen ou une hausse des coûts fournisseurs.
Tester prix, marge et charges avant de prendre une décision
Le résultat dépend des hypothèses saisies. Utilisez-le pour comparer plusieurs scénarios. Avec 150 000 € de charges fixes, un taux de marge de 30 % produit un seuil de 500 000 €. À 50 %, le seuil descend à 300 000 €. Une hausse de prix qui ne réduit pas le volume peut donc avoir plus d’effet qu’une petite baisse des frais généraux.
- Recrutement ou abonnement : ajoutez la nouvelle charge fixe et calculez le chiffre d’affaires supplémentaire à réaliser.
- Hausse des coûts d’achat : mettez à jour le coût variable avant de revoir vos tarifs.
- Plusieurs offres : calculez une marge pondérée selon la part de chiffre d’affaires de chaque offre.
- Seuil supérieur au CA prévu : examinez le prix, la marge, les charges et le volume avant de fixer un objectif commercial.
Pour plusieurs produits, la marge pondérée permet de tenir compte de la composition des ventes. Si 60 % du chiffre d’affaires provient d’une offre avec une marge de 40 % et 40 % d’une offre avec une marge de 25 %, la marge pondérée est de 34 %. Le seuil global doit alors être calculé avec ce taux, plutôt qu’avec la marge d’une seule offre.
Éviter les erreurs qui rendent le seuil trompeur
Effectuez toujours le calcul en HT. Une confusion entre HT et TTC, l’oubli de charges de structure ou l’assimilation de la marge brute à la marge sur coûts variables produit un résultat trop optimiste. Les charges semi-variables doivent être ventilées. Les coûts qui apparaissent par paliers, comme un second local, une embauche ou une licence supplémentaire, nécessitent un scénario distinct.
Vérifiez également la période retenue. Des données issues de 12 mois de relevés bancaires peuvent aider à repérer les abonnements, commissions et dépenses récurrentes oubliés. Si l’activité varie selon les saisons, le chiffre d’affaires mensuel moyen ne suffit pas toujours pour déterminer la date réelle du point mort.
Enfin, rentabilité et trésorerie ne se confondent pas. Une entreprise peut avoir dépassé son seuil tout en attendant le règlement de ses factures. Intégrez les délais de paiement et le besoin en fonds de roulement à votre prévisionnel. Recalculez le seuil chaque trimestre, ainsi qu’après une modification de prix, de fournisseur, de rémunération ou de structure. La calculette devient alors un outil de suivi, et non un chiffre isolé.


