Le congé fiscal désigne un allègement d’impôt, mais l’expression recouvre plusieurs réalités. En France, elle peut décrire une imposition nulle ou très faible après application d’abattements, de la décote et de crédits d’impôt. Au Québec, elle désigne un régime d’exemption destiné à certaines entreprises qui réalisent un grand projet d’investissement. Les bénéficiaires, les conditions et les démarches diffèrent donc selon le dispositif.
Congé fiscal, abattement et exonération : ne pas confondre
Un congé fiscal peut prendre la forme d’une exonération totale, lorsque l’impôt ne s’applique pas à un revenu ou à une activité qui respecte certaines conditions. Dans le langage courant, le terme peut aussi désigner une situation dans laquelle l’impôt final est nul après application des règles fiscales.
- L’abattement réduit le revenu imposable avant le calcul de l’impôt.
- La réduction d’impôt diminue l’impôt calculé, sans créer en principe de remboursement.
- Le crédit d’impôt diminue aussi l’impôt, avec un remboursement possible dans certains cas.
- L’exonération exclut tout ou partie d’un revenu de l’assiette imposable.
Cette distinction compte. Un retraité qui bénéficie d’un abattement n’est pas automatiquement exonéré d’impôt. Son revenu imposable diminue d’abord, puis le barème, le quotient familial, la décote et les crédits d’impôt déterminent le montant réellement dû.
Retraités : l’effet du forfait de 2 000 € face à l’abattement de 10 %
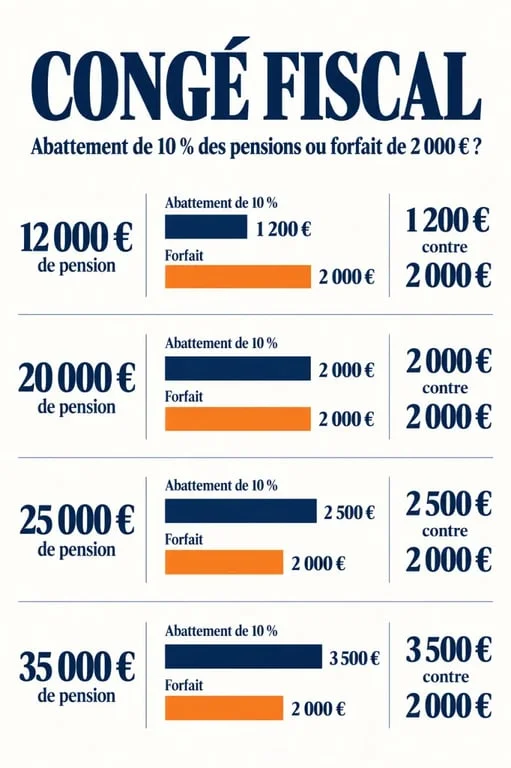
Les pensions de retraite bénéficient traditionnellement d’un abattement de 10 %. Dans la réforme évoquée pour le budget 2026, ce mécanisme serait remplacé par un forfait unique de 2 000 €. Le point d’équilibre se situe à 20 000 € de pensions annuelles : à ce niveau, 10 % correspondent exactement à 2 000 €.
| Pension annuelle | Abattement de 10 % | Forfait de 2 000 € | Effet sur la base imposable |
|---|---|---|---|
| 12 000 € | 1 200 € | 2 000 € | 800 € de moins à imposer avec le forfait |
| 20 000 € | 2 000 € | 2 000 € | Effet neutre |
| 25 000 € | 2 500 € | 2 000 € | 500 € de plus à imposer avec le forfait |
| 35 000 € | 3 500 € | 2 000 € | 1 500 € de plus à imposer avec le forfait |
Pour une pension de 25 000 €, l’abattement de 10 % conduit à une base imposable de 22 500 €. Avec un forfait de 2 000 €, cette base atteindrait 23 000 €, avant la prise en compte des autres revenus et avantages fiscaux. La différence d’abattement ne correspond donc pas directement au montant d’impôt supplémentaire : elle modifie d’abord la base soumise au barème.
L’abattement après 65 ans peut préserver une faible imposition
Un autre avantage fiscal concerne les contribuables âgés de plus de 65 ans au 31 décembre de l’année d’imposition, sous condition de revenu net global. Il est distinct de l’abattement appliqué aux pensions. Lorsque les critères sont remplis, son application est automatique : aucun formulaire spécifique ni justificatif supplémentaire n’est normalement demandé.
- Pour une personne seule dont le revenu net global ne dépasse pas 17 703 €, l’abattement maximal atteint 2 827 €.
- Entre 17 703 € et 28 480 €, l’abattement est ramené à 1 413 €.
- Pour un couple dont les deux membres remplissent la condition d’âge, le plafond de revenu net global atteint 35 406 € et l’abattement maximal peut s’élever à 5 654 €.
Le calcul doit prendre en compte chaque source de revenus. Les pensions ne sont qu’une partie du total : les revenus fonciers, les revenus d’activité en cas de cumul emploi-retraite et les autres ressources peuvent modifier le revenu net global. À l’inverse, certaines plus-values imposées à taux proportionnel ou certains revenus soumis au prélèvement forfaitaire libératoire peuvent ne pas entrer dans ce calcul. Il faut donc vérifier la nature de chaque montant avant de conclure à la perte d’un avantage.
Comment évaluer son risque de hausse d’impôt
Les petites pensions seraient favorisées par un forfait de 2 000 €, puisque ce montant dépasse 10 % d’une pension inférieure à 20 000 €. Autour de ce seuil, l’effet de la réforme serait neutre sur l’abattement. Au-delà, la base imposable augmenterait par rapport au dispositif proportionnel. Le revenu disponible peut alors diminuer si le foyer est déjà imposable.
Faire une comparaison utile avant la déclaration
Pour mesurer l’impact réel, additionnez les pensions et les autres revenus du foyer, puis comparez les deux abattements. Prenez ensuite en compte la situation familiale, les charges déductibles, la décote et les crédits d’impôt, notamment ceux liés à l’aide à domicile. Une hausse de la base imposable ne provoque pas nécessairement une hausse identique de l’impôt, mais elle peut faire franchir un seuil d’imposition ou réduire l’effet de la décote.
Les solutions d’épargne et de gestion patrimoniale, comme le Plan d’Épargne Retraite, le PEA ou l’assurance-vie après 8 ans de détention, ne doivent pas être choisies pour leur seul effet fiscal. Elles doivent aussi correspondre à l’horizon de placement, au besoin de liquidité et au niveau de risque accepté.
Au Québec, un congé fiscal réservé aux grands investissements
Au Québec, le congé fiscal concerne les sociétés et les sociétés de personnes admissibles qui réalisent un grand projet d’investissement. Pour les projets admissibles après le 21 mars 2023, la période d’exemption peut durer 10 ans. Ce dispositif ne concerne pas les retraités : il vise à soutenir certains projets d’investissement.
Le régime peut comprendre trois volets : le congé d’impôt sur le revenu, un congé de cotisation des employeurs au Fonds des services de santé (FSS) et un congé de taxe sur les services publics (TSP). L’avantage lié à l’impôt est limité au revenu imposable ajusté. Avant de le calculer, l’entreprise doit notamment tenir compte des déductions pour amortissement et de l’imputation des pertes applicables.
Le congé de cotisation au FSS ne couvre pas toutes les rémunérations. Certains salariés, jetons de présence ou avantages imposables peuvent être exclus selon les règles du dispositif. Pour la TSP, des échéances particulières s’appliquent, dont le 1er mars dans certaines situations. L’entreprise doit donc vérifier séparément l’admissibilité du projet, les plafonds et les exclusions propres à chaque composante fiscale.